
项目进展
启行网课 | 慈善组织财务基础
2022-10-19
编者按:
2020年6月,财政部印发了《<民间非营利组织会计制度>若干问题的解释》,针对2005年开始实施的《民间非营利组织会计制度》中的相关问题,做出了明确说明与解释。准确、全面地理解和把握《制度》及本次解释,对于规范公益组织财务管理,做好捐赠接收、登记和会计核算工作,提高会计信息质量,具有非常重要的指导作用和实际意义。
专业规范、真实准确的财务管理,不仅体现慈善组织的专业水平,也关系着慈善事业的公信力。为引起对相关制度法律的高度重视,引领我省慈善组织管理好资产,避免账目混乱与错漏,杜绝公益资产的浪费和流失,不辜负公众的信任和期待,河南省民政厅慈善事业促进和社会工作处特举办在线讲堂,邀请金水区大有启行社会工作服务中心财务主管闫辉,就《慈善组织财务基础》这一专题进行了分享。
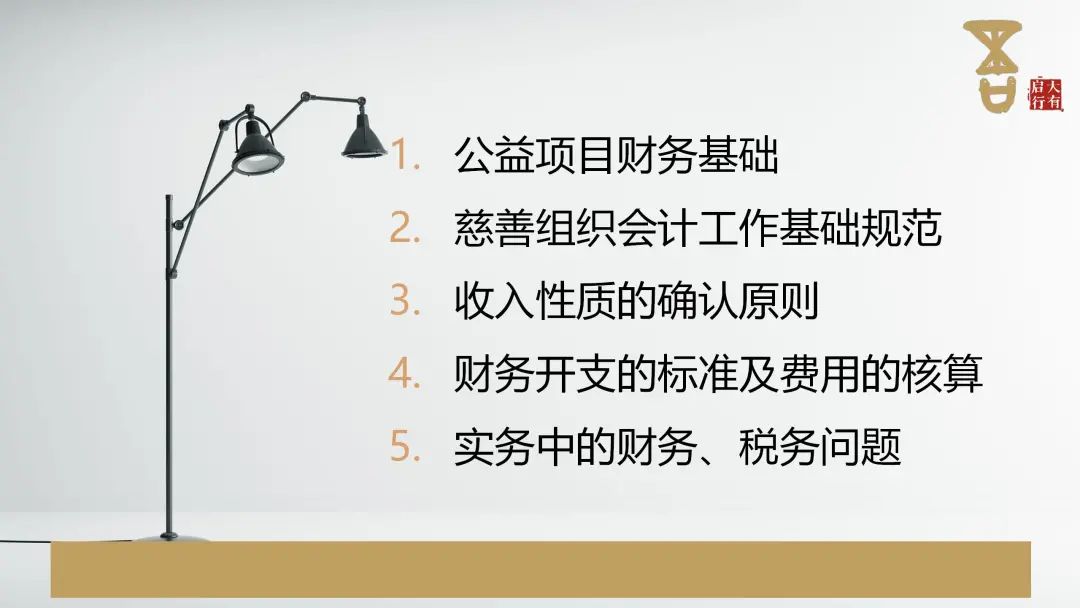
主题分享由五部分组成,分别为:公益项目财务基础、慈善组织会计工作基础规范、收入性质的确认原则、财务开支的标准及费用的核算、实务中的财务、税务问题。
“ 公益项目财务基础
一个好的公益项目如果做得完整、规范,需要慈善组织的全盘统筹,多方的通力配合,同时需要财务人员对于项目的跟进和参与,尤其是项目中的预算和财务支出环节。项目人员不懂财务基础,财务人员不跟进项目,最后就会导致项目的各种问题。
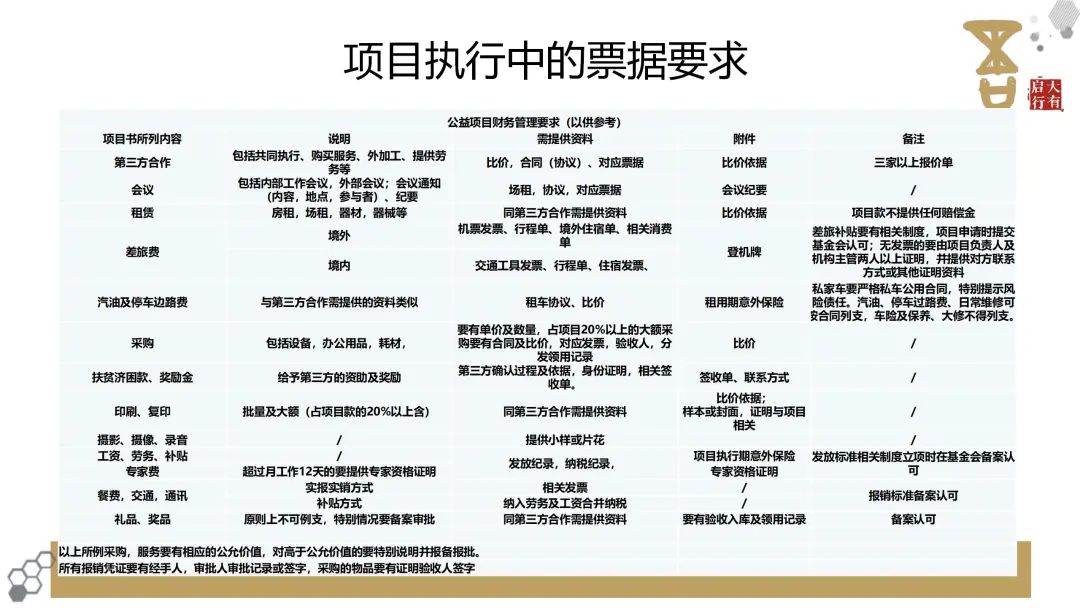
闫辉在此部分,跟大家分享了公益项目中财务的重要性,重点强调了公益项目预算的重要性,以及在项目执行中每项支出的参照依据和留痕,项目执行需要系统规划和团队良好的组织协作,项目人员和财务人员要互通共力,不可脱节。
“慈善组织财务工作基础规范
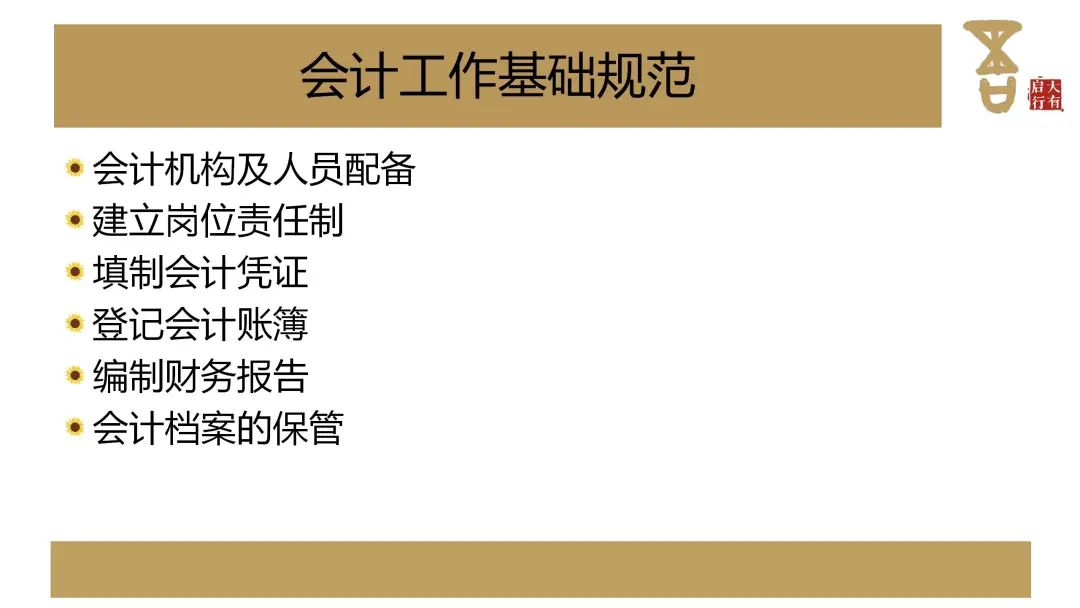
第二部分是慈善组织会计工作基础规范。在这部分,闫辉分享了会计机构及人员配备、建立岗位责任制、填制会计凭证、登记会计账簿、编制财务报告和会计档案保管等相关知识。
慈善组织应该根据本单位会计业务的需要,保证本单位会计业务工作正常进行的前提下设置会计部门及会计人员,并且建立岗位责任制,符合内控制度的要求;在填制会计凭证时,原始凭证的取得要合理合规,填制记账凭证应该有凭证填制日期,凭证编号,经济业务摘要,会计科目,金额,所附原始凭证张数,填制凭证人员、记账人员、会计机构负责人(会计主管人员)签名或者盖章,然后登记会计账簿,保证账证相符、账账相符、账实相符;结完账后,需要编制财务报告,对外报送的财务报告应当符合《民间非营利组织会计制度》的规定,会计报表之间、会计报表各项目之间,凡是有对应关系的数字,应当相互一致;会计档案的保管方面,闫辉重点强调了电子会计档案的法律效力。
“收入性质的确认原则
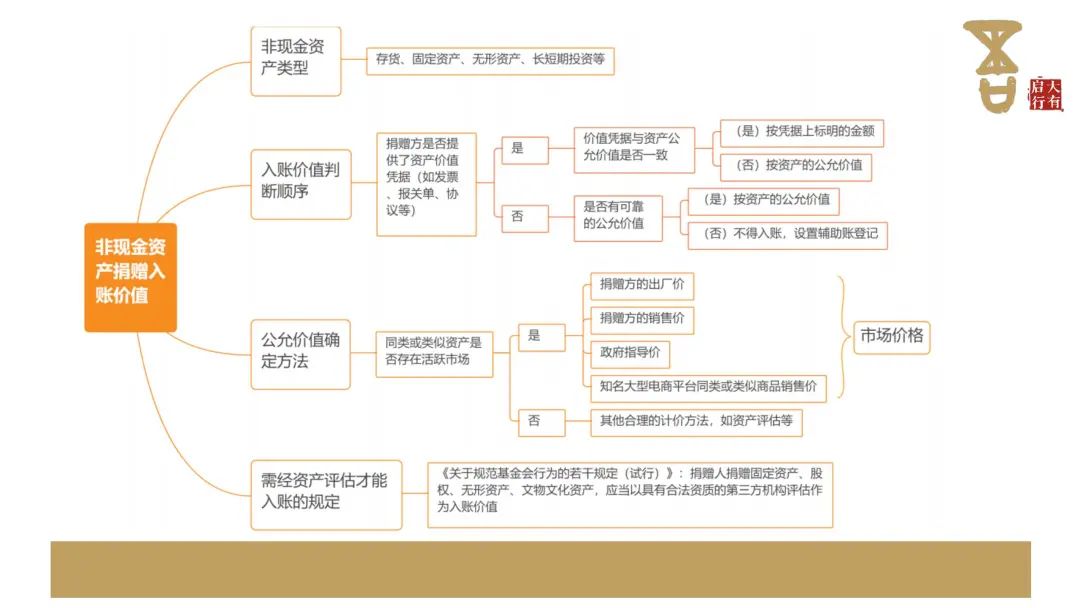
7.20水灾期间,河南省各慈善组织都接受并发放了很多救灾物资,这就涉及到非现金资产捐赠的价值认定与入账问题。
在这一部分,闫辉根据河南慈善组织的财务现状重点介绍了非货币资产捐赠入账价值的确认,根据《民间非营利组织会计制度》规定了接受捐赠的非现金资产入账价值的方法:第十六条 、第十七条,以及《民间非营利组织会计制度若干问题的解释》,根据不同情况进行具体分析,合理合规确认入账价值。
首先,需要确认受捐资产的公允价值。一般情况下,捐赠方所提供的发票、报关单。协议等有关凭证中所表明金额与受赠资产“公允价值”相差不大时,可以按照凭证金额作为入账价值,如果相差较大或没有提供相关凭证,就要按照“公允价值”入账并开具捐赠票据。
《民间非营利组织会计制度》的规定里指出:如果同类或类似资产存在活跃市场,则“公允价值”可等于“市场价格”,否则按照合理计价方式确认。
财政部2020年的《解释》文件中明确了“市场价格”一般包括取得资产当日捐赠方自产物资的出厂价、捐赠方所销售物资的销售价、政府指导价、知名大型电商平台同类或类似商品价格等。
在慈善组织实务中,如果企业销售以批发形式为主,则按照批发价作为出厂价格确认;如果企业销售以零售为主,则按照零售价作为出厂价格确认;如果企业批发和零售同时兼有,则以主要销售形式的销售价格作为出厂价,两种销售形式无法分清主次,建议按照批发价作为出厂价格确认价值。具体可由捐赠企业提供近期产品的销售记录(销售合同、发票复印件),以销售记录中的价格作为捐赠物资的公允价值,开具捐赠收据入账。
如果企业没有近期销售记录,建议按成本价,同时参考大型电商平台同类商品销售价格确认入账价值。
“财务开支的标准及费用的核算
分享的第四部分,闫辉和大家共同梳理了财务开支的标准,从人员费用、会议费、培训费、活动物料费到劳务费、志愿者补贴、差旅费用和行政办公费用,跟大家具体分析了每项费用开支应注意的事项。并明确了公益慈善支出的两大原则是节约、高效。
在介绍各项费用分配时,闫辉强调了财务人员需要根据支出目的,来确定归属于业务活动成本或者期间费用,并通过举例说明,帮助大家理解了一笔支出应该在业务活动成本和期间费用之间如何合理的分配。
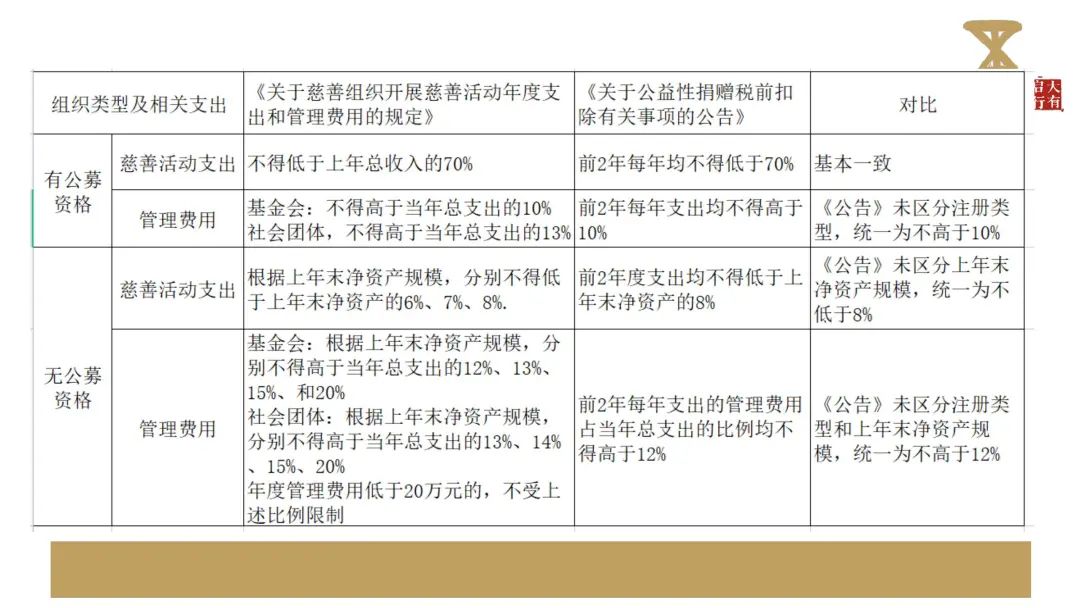
虽然目前有很多河南省慈善组织已经具备了公益性捐赠税前扣除资格,但是对于该资格的持有和保留,还有许多额外的基础指标。闫辉简单介绍了《关于慈善组织开展慈善活动年度支出和管理费用的规定》和《关于公益性捐赠税前扣除有关事项的公告》的差异,并通过表格对比来进行了说明。
“慈善实务中的财务、税务问题
最后,闫辉根据与慈善组织财务负责人的日常交流,整理并解答了一些常见的财务税务问题。
慈善组织财务工作的基础知识,不仅仅是财务人员要充分掌握,慈善组织的管理者以及工作者,也必须充分了解,才能守住法律法规的红线。同时,作为慈善组织也要认识到,财务不是工作的目的,而是服务实务工作的手段,用正确的理念和专业知识解读财务规则,服务于慈善工作,才能够让机构获得健康,长远的发展,进而影响和推动我省慈善事业的公信力建设和发展进步。